Les prélèvements sociaux sur les revenus fonciers s’ajoutent à l’impôt sur le revenu et réduisent le rendement réel d’une location nue. Ils sont dus sur le revenu locatif net, même lorsque le bailleur ne paie pas d’impôt sur le revenu. Pour estimer le montant à régler, il faut connaître les revenus concernés, le régime fiscal choisi et les charges retenues.
À quels revenus locatifs s’appliquent les prélèvements sociaux ?
Les revenus fonciers correspondent en principe aux loyers issus de la location nue d’un bien immobilier : appartement, maison, garage ou local loué non meublé. Ils sont imposés dans la catégorie des revenus fonciers et soumis aux prélèvements sociaux au titre des revenus du patrimoine.
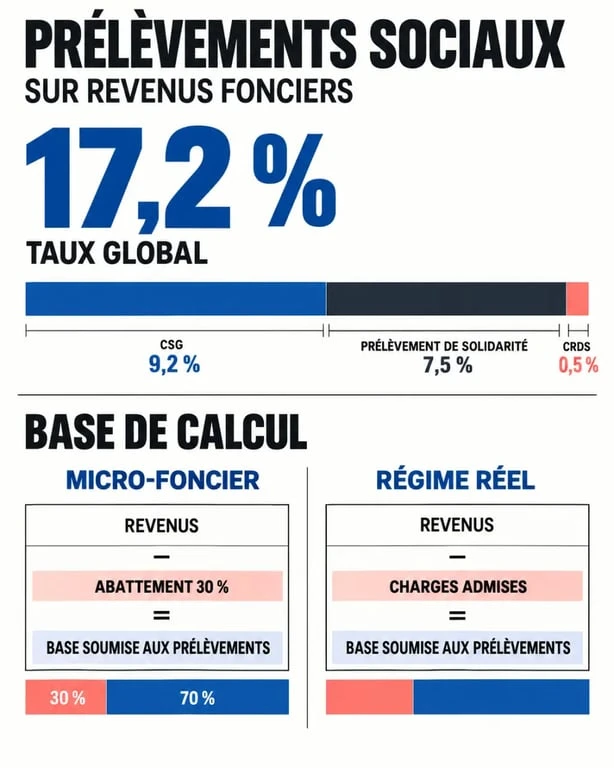
Le calcul ne porte pas sur la totalité des loyers encaissés, mais sur le revenu foncier net imposable. La base retenue varie donc selon le régime fiscal. Cette distinction évite d’appliquer mécaniquement les 17,2 % à un montant trop élevé.
Micro-foncier ou régime réel : une base de calcul différente
Le régime micro-foncier applique un abattement forfaitaire de 30 % aux loyers bruts déclarés. Les prélèvements sociaux sont donc calculés sur les 70 % restants. Au régime réel, le bailleur déduit les dépenses effectivement admises, comme les intérêts d’emprunt, l’assurance, les travaux déductibles, les frais de gestion, la taxe foncière ou les provisions de copropriété régularisées. La base soumise aux prélèvements sociaux correspond alors au résultat foncier net.
Un déficit foncier ne génère pas, à lui seul, de prélèvements sociaux. Il faut toutefois distinguer les règles d’imputation du déficit sur le revenu global de celles qui concernent les revenus fonciers futurs. Le calcul doit rester cohérent avec les éléments inscrits dans la déclaration.
Le taux de 17,2 % et son calcul sur le revenu net
Le taux global applicable aux revenus fonciers est de 17,2 %. Il comprend trois contributions distinctes.
| Contribution | Taux | Rôle dans le total |
|---|---|---|
| CSG | 9,2 % | Composante principale des prélèvements sociaux |
| CRDS | 0,5 % | Contribution au remboursement de la dette sociale |
| Prélèvement de solidarité | 7,5 % | Prélèvement applicable à certains revenus du patrimoine |
| Total | 17,2 % | Taux appliqué au revenu foncier net |
Exemple avec le micro-foncier
Supposons 12 000 € de loyers bruts annuels éligibles au micro-foncier. L’abattement de 30 % représente 3 600 €. Le revenu imposable s’élève donc à 8 400 €. Les prélèvements sociaux atteignent 1 444,80 €, soit 8 400 € × 17,2 %. Cette somme s’ajoute à l’impôt sur le revenu calculé selon la tranche marginale d’imposition du foyer.
Au régime réel, la méthode reste la même, mais la base dépend des charges justifiées. Avec 12 000 € de loyers et 5 000 € de charges déductibles, le revenu net s’établit à 7 000 € et les prélèvements sociaux s’élèvent à 1 204 €. Le régime le plus favorable ne dépend donc pas uniquement du taux d’imposition. Il faut aussi tenir compte du montant et de la nature des dépenses.
La CSG déductible : un effet fiscal à ne pas oublier
Parmi les 9,2 % de CSG prélevés, 6,8 % sont déductibles du revenu brut global de l’année suivante. Cette déduction ne supprime pas les prélèvements dus sur les loyers. Elle réduit uniquement la base soumise à l’impôt sur le revenu l’année suivante, sous réserve que le revenu foncier ait effectivement été imposé.
La déclaration 2042 prévoit la case 6DE pour la CSG déductible. Il est utile de vérifier le montant indiqué ou calculé à partir de l’avis d’impôt, notamment après une modification de déclaration, un déficit foncier ou un changement de régime. La CRDS et le prélèvement de solidarité ne sont pas déductibles.
Cette déductibilité doit être intégrée dans l’évaluation du rendement locatif. Un bien qui semble rentable à partir du loyer brut doit être examiné après les charges, l’impôt sur le revenu et les prélèvements sociaux. Pour comparer deux investissements, il est plus pertinent de simuler le revenu net imposable, puis le montant des prélèvements sociaux, plutôt que de retenir uniquement le loyer encaissé. Les travaux, les intérêts d’emprunt et le régime fiscal peuvent ainsi modifier le montant réellement disponible.
Non-résidents et locations meublées : les situations à distinguer
Le cas des non-résidents affiliés à un régime européen
Un non-résident fiscal français affilié à la sécurité sociale d’un État de l’Espace économique européen ou de la Suisse peut, sous conditions, être exonéré de CSG et de CRDS sur ses revenus fonciers de source française. Le prélèvement de solidarité de 7,5 % peut toutefois rester applicable. L’élément déterminant est l’affiliation à un régime de sécurité sociale étranger, et non la nationalité ou la seule adresse de résidence.
Cette situation doit être vérifiée avant la déclaration, car l’administration peut demander des justificatifs d’affiliation. Les informations à jour sont disponibles dans l’espace particulier et sur impots.gouv.fr.
Location meublée : des revenus qui ne sont pas fonciers
Les loyers issus d’une location meublée ne relèvent pas des revenus fonciers, mais des bénéfices industriels et commerciaux (BIC). Le statut de loueur en meublé non professionnel (LMNP) ou de loueur en meublé professionnel (LMP) peut modifier le traitement social des revenus. Une activité professionnelle peut notamment relever de cotisations sociales plutôt que des prélèvements sociaux sur les revenus du patrimoine. Le taux de 17,2 % applicable à la location nue ne doit donc pas être transposé automatiquement à une location meublée.
Déclarer et payer sans décalage de trésorerie
Les revenus fonciers sont déclarés avec les autres revenus du foyer fiscal. Au régime réel, la déclaration spécifique des revenus fonciers permet de calculer le résultat à reporter. Au micro-foncier, les loyers bruts sont inscrits dans les rubriques prévues. L’administration détermine ensuite l’impôt sur le revenu et les prélèvements sociaux à partir de la base nette retenue.
Le paiement peut prendre la forme d’acomptes contemporains prélevés mensuellement ou trimestriellement, suivis d’une régularisation après la déclaration. Si les loyers changent, si le logement devient vacant ou si des travaux modifient fortement le résultat, l’acompte peut être ajusté dans l’espace particulier. Cette démarche limite le risque d’un solde important à payer.
- Conservez les justificatifs des charges déduites au régime réel.
- Vérifiez que les loyers déclarés correspondent aux sommes effectivement perçues.
- Contrôlez le taux appliqué et la base nette indiquée sur l’avis d’impôt.
- Repérez la CSG déductible à reporter en case 6DE l’année suivante.
- En cas de non-résidence ou de location meublée, vérifiez le régime social applicable avant de valider la déclaration.
Une déclaration correcte ne consiste pas seulement à renseigner les loyers. Il faut aussi relier le régime fiscal, les charges admises, le statut du bailleur et les prélèvements dus. Cette vérification annuelle clarifie la fiscalité locative et aide à éviter les mauvaises surprises de trésorerie.